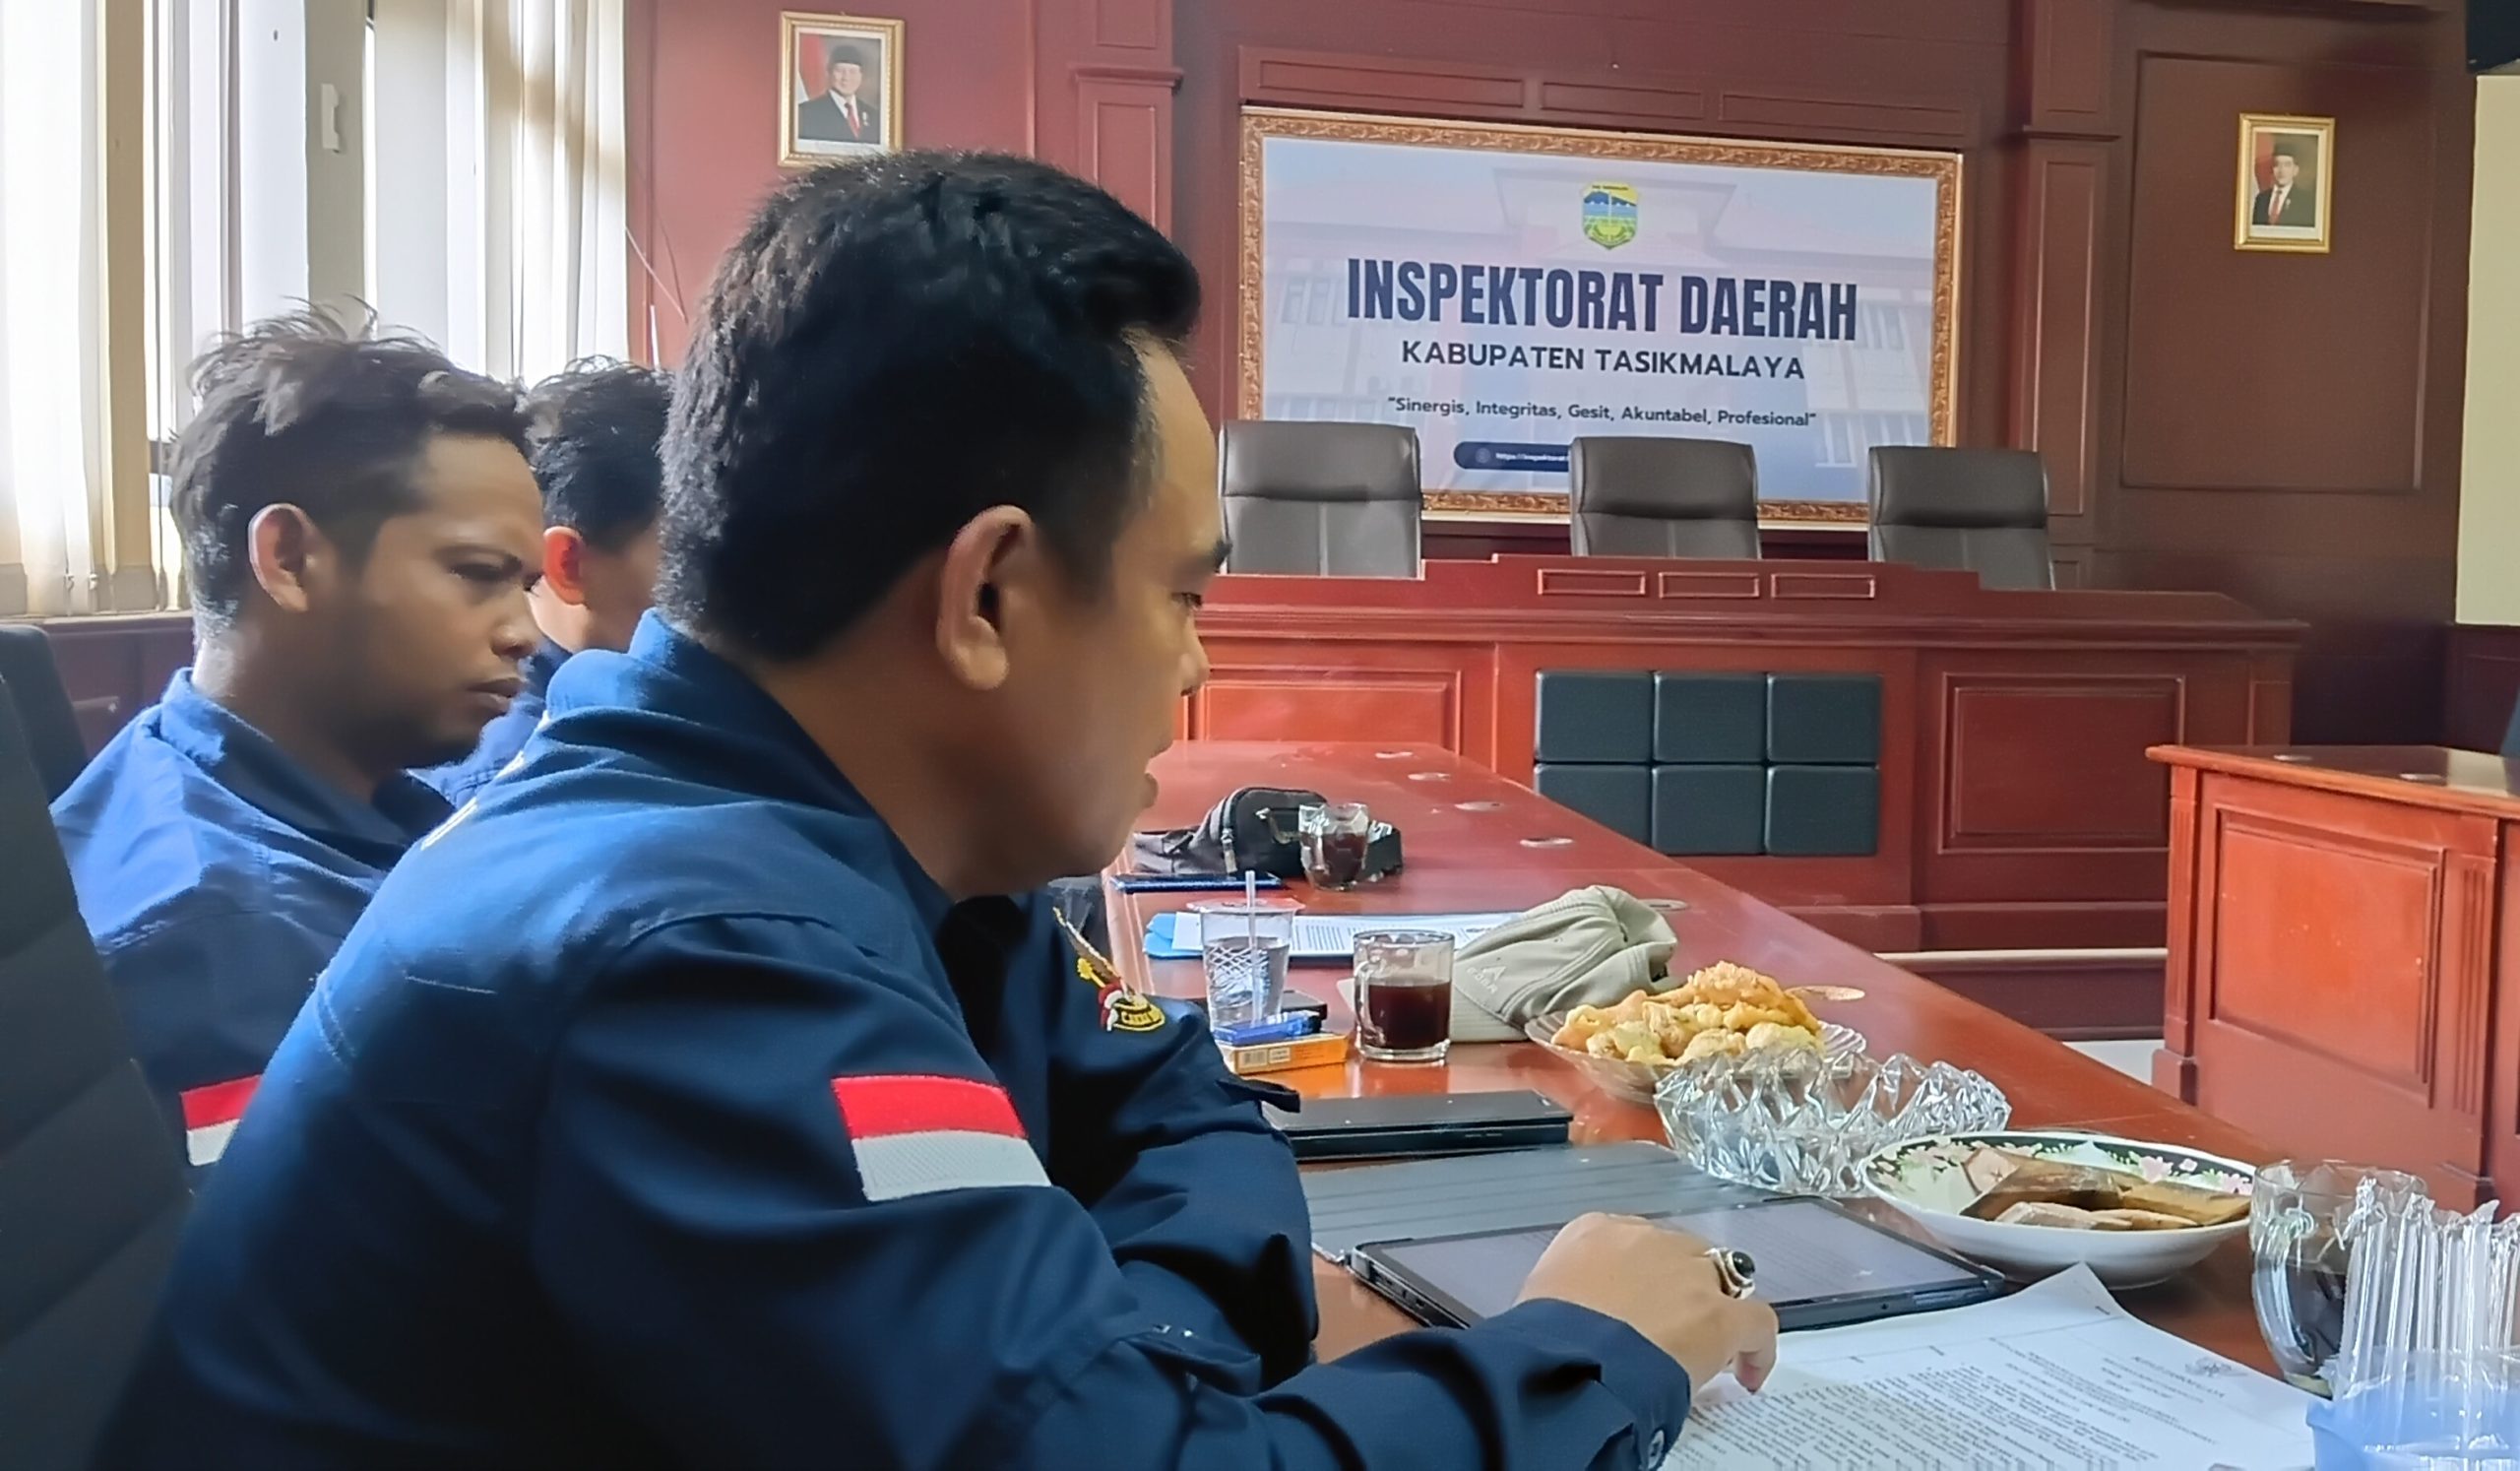
Tasikmalaya Ketikone — Ketua Umum Dewan Pimpinan Pusat (DPP) Cakra Bhakti Negeri (CBN), Firman Sastra, mendesak dilakukannya audit internal terhadap penerapan regulasi dan sistem pemungutan pajak daerah di Kabupaten Tasikmalaya. Desakan ini menyusul adanya persoalan yang menurut CBN perlu dikaji terkait penerapan Peraturan Bupati (Perbup) Nomor 44 Tahun 2007 di tengah perkembangan peraturan perundang-undangan yang lebih baru. 15 Oktober 2026.
CBN secara khusus menyoroti kesesuaian dasar hukum pengelolaan pajak Mineral Bukan Logam dan Batuan (MBLB), termasuk relevansi Keputusan Gubernur Jawa Barat Nomor 543/Kep.489-DSDM/2019 tentang Penetapan Harga Patokan Mineral Bukan Logam dan Batuan Tahun 2019.
Menurut Firman Sastra, persoalan tersebut perlu diperiksa secara menyeluruh dengan mengacu pada Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah serta peraturan pelaksana yang berlaku pada periode pemungutan pajak.
Baca juga:Dulu Rusak Parah, Kini Mulus Berkat Usulan Bupati KDS Dikabulkan Prabowo
“Penerapan regulasi lama di tengah berlakunya rezim hukum yang lebih baru harus diuji kesesuaiannya. Kami mempertanyakan apakah dasar hukum yang digunakan dalam administrasi pemerintahan dan pemungutan pajak daerah telah sesuai dengan ketentuan perundang-undangan yang berlaku,” tegas Firman.
Ia menambahkan, persoalan tersebut tidak seharusnya hanya dilihat dari satu jenis pajak. CBN menilai perlu adanya evaluasi menyeluruh terhadap sistem pemungutan pajak daerah lainnya untuk memastikan seluruh proses berjalan sesuai ketentuan, kewenangan, dan prosedur yang berlaku.
“Kami meminta Inspektorat Kabupaten Tasikmalaya melakukan audit internal terlebih dahulu. Periksa dasar hukum, mekanisme penetapan pajak, harga patokan yang digunakan, data volume produksi dan penjualan, hingga pencatatan serta penyetoran penerimaan daerah. Jika ditemukan ketidaksesuaian, harus ada koreksi dan tindak lanjut yang jelas,” ujarnya.
Reporter: Dit